
Article publié le 12 octobre 2026. Les garanties et plafonds varient selon les banques et les contrats : seule la notice de votre carte ou de votre assurance fait foi. Ces informations sont générales et ne remplacent pas l'avis d'un professionnel.
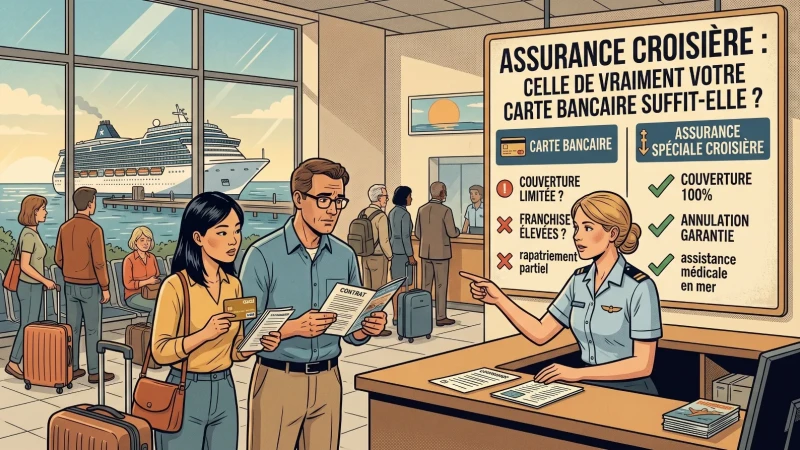
« Pas besoin d'assurance, j'ai ma carte Gold ! » 💳 C'est LA phrase qu'on entend au moment de réserver une croisière. Et parfois, c'est vrai. Mais souvent, c'est un pari risqué.
Parce qu'une croisière, ce n'est pas un séjour à l'hôtel : vous êtes en pleine mer, loin de tout hôpital, avec un centre médical où chaque consultation se paie, et un navire qui ne vous attendra pas si vous êtes en retard à l'escale. Et depuis 2026, avec la crise du détroit d'Ormuz, beaucoup de croisiéristes ont découvert une autre mauvaise surprise : la clause « guerre ».
Alors, votre carte bancaire suffit-elle ? On fait le point, sans filtre. 🎯
⚠️ Les risques propres à la croisière
- ❌ Annuler avant le départ : maladie, accident, décès d'un proche, licenciement… Une croisière se paie souvent cher et longtemps à l'avance
- 🏥 Être soigné à bord : le centre médical du navire est payant, et la note est débitée sur votre compte de bord
- 🚁 Être évacué : par hélicoptère ou par bateau vers l'hôpital le plus proche, puis rapatrié. C'est le risque le plus coûteux
- ⏰ Rater le bateau : retard de vol avant l'embarquement, ou retour trop tard d'une excursion. Le navire part sans vous, et il faut le rattraper à l'escale suivante (relisez notre article sur l'heure du « Tous à bord »)
- 🔙 Interrompre la croisière : rentrer en urgence pour un problème familial ou médical
- 🧳 Perdre ses bagages : pendant le vol ou au port
- 🌍 Les événements géopolitiques : conflit, fermeture d'un port, itinéraire bouleversé
💰 Combien coûtent les soins en mer ?
Les tarifs varient selon les compagnies, mais voici quelques ordres de grandeur relevés dans la presse spécialisée et les témoignages de passagers :
- 🩺 Consultation au centre médical : souvent autour de 100 à 150 dollars aux heures d'ouverture, davantage la nuit ou en cabine
- 💊 Examens et médicaments : une facture peut vite atteindre plusieurs centaines, voire milliers d'euros (une nuit en observation a ainsi été facturée environ 2 500 livres à un passager britannique)
- 🚁 Évacuation sanitaire : de l'ordre de 20 000 dollars depuis les Caraïbes vers les États-Unis, et parfois plus de 100 000 dollars depuis des zones isolées (Alaska, Pacifique Sud…)
⚠️ À bord, votre carte Vitale ne sert à rien : les soins sont facturés sur votre compte de bord, à régler avant le débarquement. C'est ensuite à vous de vous faire rembourser par votre assurance… si vous en avez une.
💳 Ce que couvre (vraiment) votre carte bancaire
📋 Les grandes familles de cartes
- 💳 Cartes classiques (Visa Classic, Mastercard standard) : en général une assistance de base (rapatriement, frais médicaux limités, souvent autour de 11 000 €), et pas d'assurance annulation
- 💎 Cartes haut de gamme (Visa Premier, Gold Mastercard) : assurance annulation (souvent jusqu'à 5 000 € par an et par assuré, parfois plus selon les banques), frais médicaux à l'étranger (jusqu'à 155 000 € pour certaines Visa Premier, nettement moins pour d'autres cartes), rapatriement, bagages
- 👑 Cartes premium (Visa Infinite, Mastercard World Elite) : des plafonds plus élevés, souvent jusqu'à 10 000 € par an pour l'annulation
⚠️ Les plafonds varient énormément d'une banque à l'autre, même pour une carte du même nom. Seule la notice d'assurance de votre carte fait foi : demandez-la à votre banque ou téléchargez-la dans votre espace client.
✅ Les conditions à respecter
- 💳 Avoir payé la croisière avec la carte (en totalité ou en partie selon les contrats : certaines notices exigent au moins 50 % du prix)
- 📅 Partir pour une durée limitée : l'assistance ne couvre souvent que les 90 premiers jours du voyage (attention aux tours du monde !)
- 📞 Appeler l'assistance avant d'engager des frais importants (rapatriement, hospitalisation)
🕳️ Les trous dans la raquette pour une croisière
Voici où les cartes bancaires montrent leurs limites dès qu'on prend la mer :
- 🚁 L'évacuation en mer : selon un comparateur, les cartes plafonnent souvent les frais d'évacuation autour de 10 000 à 15 000 €, alors qu'une évacuation en mer peut dépasser 50 000 €. Et le rapatriement depuis un navire n'est pas toujours prévu explicitement
- 🏥 Les plafonds de frais médicaux : 11 000 €, c'est vite atteint avec une hospitalisation à l'étranger, et dérisoire aux États-Unis ou aux Caraïbes
- ⏰ Le bateau raté : les cartes ne prévoient généralement aucune prise en charge des frais pour rejoindre le navire à l'escale suivante (vol, hôtel, transferts)
- 💶 Le plafond annuel d'annulation : 5 000 € par an et par assuré, c'est souvent suffisant pour un couple en Méditerranée, mais pas pour une famille en suite aux Caraïbes, ni pour un tour du monde
- 📄 Les options achetées à part : forfait boissons, excursions, vols réservés séparément ne sont pas toujours couverts de la même façon
🚢 Et l'assurance proposée par la compagnie ?
Au moment de réserver, la compagnie vous propose son assurance. C'est pratique, mais lisez bien ce qu'il y a dedans.
Exemple chez Costa, selon les conditions publiées pour les réservations jusqu'en février 2027 :
Exemple chez Costa, selon les conditions publiées pour les réservations jusqu'en février 2027 :
- ✅ Une formule « Early Booking » avec une annulation pour tout motif
- ✅ Une formule « Multirisques » avec une annulation pour des motifs listés (maladie, accident, décès, raisons professionnelles…)
- ⚠️ Mais des frais médicaux plafonnés à 58 200 €, 2 000 € pour les frais de recherche et de secours en mer, 2 600 € pour les bagages, et 5 200 € pour l'interruption de séjour
💡 Notre avis : l'annulation est souvent bien couverte, mais les plafonds médicaux restent en dessous de ce que recommandent les spécialistes (au moins 100 000 € pour la Méditerranée, davantage pour les destinations lointaines).
🛡️ L'assurance voyage spécialisée : pour qui ?
Des assureurs spécialisés proposent des contrats voyage, voire spécifiquement « croisière », avec des plafonds plus élevés.
💶 Combien ça coûte ?
💶 Combien ça coûte ?
- 🧑 Environ 55 à 80 € pour une personne de 35 ans, 15 jours en Europe
- 🧓 Environ 85 à 150 € pour une personne de 60 ans aux Caraïbes ou dans le monde
- 🎯 Une annulation « toutes causes » coûte plus cher : souvent 4 à 10 % du prix du voyage, avec un remboursement partiel
(Ordres de grandeur relevés par des comparateurs en 2026 : demandez toujours plusieurs devis.)
✅ Ce qu'il faut vérifier dans le contrat
- 🏥 Des frais médicaux d'au moins 100 000 € (bien plus pour l'Amérique du Nord)
- 🚁 La prise en charge des frais de recherche, de secours et d'évacuation en mer, avec un vrai plafond
- ✈️ Le rapatriement depuis un navire mentionné explicitement
- ⏰ Une garantie « départ manqué » ou « rattrapage d'escale », si elle existe dans le contrat
- 🔙 L'interruption de séjour (remboursement des jours non utilisés)
- 📅 La durée maximale couverte
- 🩺 Les conditions en cas de maladie préexistante
🌍 Conflits, guerres, ports fermés : ce qui est couvert (ou pas)
C'est la grande leçon de 2026. Beaucoup de voyageurs ont découvert, au moment de la crise d'Ormuz, que leur assurance ne couvrait pas les faits de guerre.
❌ L'exclusion « guerre »
❌ L'exclusion « guerre »
- 📜 Le Code des assurances exclut en principe les pertes liées à la guerre, sauf clause contraire, et la quasi-totalité des contrats grand public (cartes bancaires comprises) excluent la guerre, civile ou étrangère
- 📅 La date de souscription est décisive : un événement déjà connu au moment où vous souscrivez n'est pas couvert. Souscrire une assurance après le début d'un conflit ne vous protège pas contre ce conflit
- 🗺️ L'avis du ministère des Affaires étrangères compte : certains contrats remboursent une annulation si la destination devient « formellement déconseillée ». Vérifiez la rubrique Conseils aux voyageurs avant de réserver… et avant d'annuler
- 🛡️ Il existe des contrats spécialisés pour les zones à risque, mais ils sont chers et s'adressent plutôt aux voyages professionnels
✅ La bonne nouvelle : vos droits ne dépendent pas que de l'assurance
Si c'est la compagnie qui annule votre croisière à cause d'un conflit, vous êtes remboursé intégralement au titre du Code du tourisme, avec ou sans assurance. Tout est expliqué dans notre guide Ma croisière est annulée : remboursement, avoir, que faire ? L'assurance sert surtout pour ce qui est autour : vols et hôtels réservés à part, frais sur place, rapatriement.
💡 Et pour savoir ce qui est arrivé aux passagers bloqués dans le Golfe au printemps 2026, lisez notre récit Bloqués à Dubaï.
🎯 Alors, quelle protection selon votre profil ?
✅ Votre carte haut de gamme peut suffire si :
- 🌊 Vous partez en Méditerranée ou en Europe du Nord, pour une ou deux semaines
- 💶 Le prix de la croisière reste sous le plafond d'annulation de la carte
- 💳 Vous avez payé avec cette carte, et vérifié les plafonds de frais médicaux et de rapatriement dans la notice
- 🧑 Vous êtes en bonne santé
🛡️ Prenez une assurance spécialisée si :
- 🌴 Vous partez loin : Caraïbes, Amérique du Nord, Asie, Pacifique
- 🧓 Vous êtes senior, ou vous avez un problème de santé connu
- 👨👩👧 Vous partez en famille et le total dépasse le plafond de votre carte
- 🌍 Vous faites une croisière longue (plus de 90 jours, tour du monde)
- ✈️ Vous avez réservé vos vols séparément et craignez de rater l'embarquement
- 🃏 Vous n'avez qu'une carte classique
✅ La checklist avant de partir
- 📄 Récupérez la notice d'assurance de votre carte et lisez les plafonds et exclusions
- 💳 Payez la croisière avec la bonne carte
- 🧮 Vérifiez que le prix total reste sous le plafond d'annulation
- 🏥 Vérifiez les frais médicaux, l'évacuation et le rapatriement depuis un navire
- 🌍 Lisez la clause « guerre » ou « conflit », et consultez les Conseils aux voyageurs
- 📱 Notez le numéro d'assistance et votre numéro de contrat (hors ligne !)
- 🔔 Inscrivez-vous sur Ariane, le service du ministère des Affaires étrangères
- 🧾 À bord, gardez toutes les factures médicales pour vous faire rembourser
💬 En résumé
Votre carte bancaire haut de gamme est une bonne base pour une croisière courte en Europe. Mais elle a des limites que la mer rend très concrètes : évacuation sanitaire, soins à bord, bateau raté, plafonds annuels, et l'éternelle clause guerre.
Pour une destination lointaine, une famille, un senior ou une longue croisière, une assurance spécialisée à moins de 150 € est souvent l'achat le plus rentable de vos vacances… surtout si vous n'en avez jamais besoin. 😉⛵
Pour une destination lointaine, une famille, un senior ou une longue croisière, une assurance spécialisée à moins de 150 € est souvent l'achat le plus rentable de vos vacances… surtout si vous n'en avez jamais besoin. 😉⛵