
Articolo pubblicato il 12 ottobre 2026. Garanzie e massimali variano a seconda delle banche e dei contratti: fanno fede soltanto le condizioni della Sua carta o della Sua assicurazione. Queste informazioni sono di carattere generale e non sostituiscono il parere di un professionista.
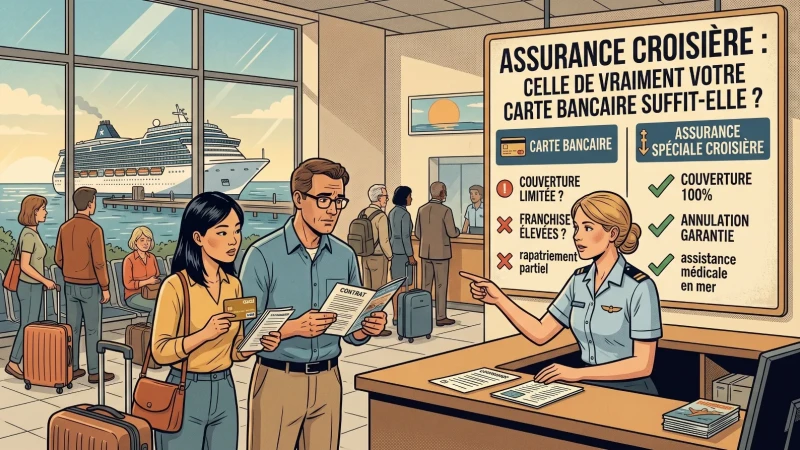
« Non mi serve l'assicurazione, ho la carta Gold! » 💳 È LA frase che si sente al momento di prenotare una crociera. E a volte è vero. Ma spesso è una scommessa rischiosa.
Perché una crociera non è un soggiorno in hotel: si trova in mare aperto, lontano da qualsiasi ospedale, con un centro medico dove ogni visita si paga, e una nave che non La aspetterà se è in ritardo allo scalo. E dal 2026, con la crisi dello Stretto di Hormuz, molti crocieristi hanno scoperto un'altra brutta sorpresa: la clausola « guerra ».
Allora, la Sua carta di credito basta? Facciamo il punto, senza filtri. 🎯
Perché una crociera non è un soggiorno in hotel: si trova in mare aperto, lontano da qualsiasi ospedale, con un centro medico dove ogni visita si paga, e una nave che non La aspetterà se è in ritardo allo scalo. E dal 2026, con la crisi dello Stretto di Hormuz, molti crocieristi hanno scoperto un'altra brutta sorpresa: la clausola « guerra ».
Allora, la Sua carta di credito basta? Facciamo il punto, senza filtri. 🎯
⚠️ I rischi tipici della crociera
- ❌ Annullare prima della partenza: malattia, incidente, lutto in famiglia, licenziamento… Una crociera spesso si paga cara e con molto anticipo
- 🏥 Farsi curare a bordo: il centro medico della nave è a pagamento, e il conto viene addebitato sul Suo conto di bordo
- 🚁 Essere evacuati: in elicottero o in barca verso l'ospedale più vicino, poi rimpatriati. È il rischio più costoso
- ⏰ Perdere la nave: volo in ritardo prima dell'imbarco, o rientro troppo tardivo da un'escursione. La nave parte senza di Lei, e bisogna raggiungerla allo scalo successivo (rilegga il nostro articolo sull'orario del « Tutti a bordo »)
- 🔙 Interrompere la crociera: rientrare d'urgenza per un problema familiare o medico
- 🧳 Perdere i bagagli: durante il volo o al porto
- 🌍 Gli eventi geopolitici: conflitto, chiusura di un porto, itinerario stravolto
💰 Quanto costano le cure in mare?
Le tariffe variano da una compagnia all'altra, ma ecco qualche ordine di grandezza tratto dalla stampa specializzata e dalle testimonianze dei passeggeri:
- 🩺 Visita al centro medico: spesso intorno ai 100-150 dollari negli orari di apertura, di più di notte o in cabina
- 💊 Esami e farmaci: un conto può raggiungere rapidamente diverse centinaia, se non migliaia di euro (una notte in osservazione è stata fatturata circa 2.500 sterline a un passeggero britannico)
- 🚁 Evacuazione sanitaria: nell'ordine dei 20.000 dollari dai Caraibi verso gli Stati Uniti, e talvolta oltre 100.000 dollari da zone isolate (Alaska, Pacifico meridionale…)
⚠️ A bordo, la Sua carte Vitale (la tessera sanitaria francese) non serve a nulla: le cure vengono addebitate sul conto di bordo, da saldare prima dello sbarco. Sta poi a Lei farsi rimborsare dalla Sua assicurazione… se ne ha una.
💳 Cosa copre (davvero) la Sua carta di credito
📋 Le grandi famiglie di carte
- 💳 Carte classiche (Visa Classic, Mastercard standard): in genere un'assistenza di base (rimpatrio, spese mediche limitate, spesso intorno agli 11.000 €), e nessuna assicurazione annullamento
- 💎 Carte di fascia alta (Visa Premier, Gold Mastercard): assicurazione annullamento (spesso fino a 5.000 € all'anno per assicurato, a volte di più a seconda della banca), spese mediche all'estero (fino a 155.000 € per alcune Visa Premier, molto meno per altre carte), rimpatrio, bagagli
- 👑 Carte premium (Visa Infinite, Mastercard World Elite): massimali più alti, spesso fino a 10.000 € all'anno per l'annullamento
⚠️ I massimali variano enormemente da una banca all'altra, anche per carte con lo stesso nome. Fanno fede soltanto le condizioni di assicurazione della Sua carta: le chieda alla Sua banca o le scarichi dalla Sua area clienti.
✅ Le condizioni da rispettare
- 💳 Aver pagato la crociera con la carta (interamente o in parte a seconda dei contratti: alcune condizioni richiedono almeno il 50% del prezzo)
- 📅 Partire per una durata limitata: l'assistenza copre spesso solo i primi 90 giorni del viaggio (attenzione ai giri del mondo!)
- 📞 Chiamare l'assistenza prima di sostenere spese importanti (rimpatrio, ricovero)
🕳️ Le falle della copertura in crociera
Ecco dove le carte di credito mostrano i loro limiti non appena si prende il mare:
- 🚁 L'evacuazione in mare: secondo un comparatore, le carte limitano spesso le spese di evacuazione a circa 10.000-15.000 €, mentre un'evacuazione in mare può superare i 50.000 €. E il rimpatrio da una nave non è sempre previsto esplicitamente
- 🏥 I massimali per le spese mediche: 11.000 € si raggiungono in fretta con un ricovero all'estero, e sono una cifra irrisoria negli Stati Uniti o ai Caraibi
- ⏰ La nave persa: le carte in genere non prevedono alcun rimborso delle spese per raggiungere la nave allo scalo successivo (volo, hotel, trasferimenti)
- 💶 Il massimale annuo per l'annullamento: 5.000 € all'anno per assicurato bastano spesso a una coppia nel Mediterraneo, ma non a una famiglia in suite ai Caraibi, né per un giro del mondo
- 📄 Gli extra acquistati a parte: pacchetto bevande, escursioni, voli prenotati separatamente non sono sempre coperti allo stesso modo
🚢 E l'assicurazione proposta dalla compagnia?
Al momento della prenotazione, la compagnia Le propone la sua assicurazione. È comoda, ma legga bene cosa contiene.
Esempio con Costa, secondo le condizioni pubblicate per le prenotazioni fino a febbraio 2027:
Esempio con Costa, secondo le condizioni pubblicate per le prenotazioni fino a febbraio 2027:
- ✅ Una formula « Early Booking » con annullamento per qualsiasi motivo
- ✅ Una formula « Multirischi » con annullamento per motivi elencati (malattia, incidente, decesso, motivi professionali…)
- ⚠️ Ma spese mediche con un massimale di 58.200 €, 2.000 € per le spese di ricerca e soccorso in mare, 2.600 € per i bagagli e 5.200 € per l'interruzione del viaggio
💡 Il nostro parere: l'annullamento è spesso ben coperto, ma i massimali medici restano al di sotto di quanto raccomandano gli specialisti (almeno 100.000 € per il Mediterraneo, di più per le destinazioni lontane).
🛡️ L'assicurazione di viaggio specializzata: per chi?
Alcuni assicuratori specializzati propongono polizze viaggio, o addirittura specifiche per la « crociera », con massimali più alti.
💶 Quanto costa?
💶 Quanto costa?
- 🧑 Circa 55-80 € per una persona di 35 anni, 15 giorni in Europa
- 🧓 Circa 85-150 € per una persona di 60 anni ai Caraibi o nel mondo
- 🎯 Un annullamento « per qualsiasi causa » costa di più: spesso dal 4 al 10% del prezzo del viaggio, con un rimborso parziale
(Ordini di grandezza rilevati dai comparatori nel 2026: chieda sempre più preventivi.)
✅ Cosa verificare nel contratto
- 🏥 Spese mediche coperte per almeno 100.000 € (molto di più per il Nord America)
- 🚁 La copertura delle spese di ricerca, soccorso ed evacuazione in mare, con un massimale vero
- ✈️ Il rimpatrio da una nave menzionato esplicitamente
- ⏰ Una garanzia « partenza mancata » o « raggiungimento dello scalo », se esiste nel contratto
- 🔙 L'interruzione del viaggio (rimborso dei giorni non usufruiti)
- 📅 La durata massima coperta
- 🩺 Le condizioni in caso di malattia preesistente
🌍 Conflitti, guerre, porti chiusi: cosa è coperto (e cosa no)
È la grande lezione del 2026. Molti viaggiatori hanno scoperto, al momento della crisi di Hormuz, che la loro assicurazione non copriva gli eventi bellici.
❌ L'esclusione « guerra »
❌ L'esclusione « guerra »
- 📜 Il Code des assurances francese esclude in linea di principio le perdite legate alla guerra, salvo clausola contraria, e la quasi totalità dei contratti per il grande pubblico (carte di credito comprese) esclude la guerra, civile o con un paese straniero
- 📅 La data di sottoscrizione è decisiva: un evento già noto al momento della sottoscrizione non è coperto. Stipulare un'assicurazione dopo l'inizio di un conflitto non La protegge da quel conflitto
- 🗺️ Conta il parere del Ministero degli Affari esteri: alcuni contratti rimborsano un annullamento se la destinazione diventa « formalmente sconsigliata ». Verifichi la rubrica Conseils aux voyageurs prima di prenotare… e prima di annullare
- 🛡️ Esistono contratti specializzati per le zone a rischio, ma sono cari e si rivolgono piuttosto ai viaggi di lavoro
✅ La buona notizia: i Suoi diritti non dipendono solo dall'assicurazione
Se è la compagnia ad annullare la Sua crociera a causa di un conflitto, ha diritto al rimborso integrale in base al Code du tourisme francese, con o senza assicurazione. Tutto è spiegato nella nostra guida La mia crociera è stata annullata: rimborso, voucher, cosa fare? L'assicurazione serve soprattutto per tutto ciò che sta intorno: voli e hotel prenotati a parte, spese sul posto, rimpatrio.
💡 E per sapere cosa è successo ai passeggeri bloccati nel Golfo nella primavera del 2026, legga il nostro racconto Bloccati a Dubai.
🎯 Allora, quale protezione per il Suo profilo?
✅ La Sua carta di fascia alta può bastare se:
- 🌊 Parte per il Mediterraneo o il Nord Europa, per una o due settimane
- 💶 Il prezzo della crociera resta sotto il massimale di annullamento della carta
- 💳 Ha pagato con quella carta, e ha verificato nelle condizioni i massimali per spese mediche e rimpatrio
- 🧑 È in buona salute
🛡️ Stipuli un'assicurazione specializzata se:
- 🌴 Parte per mete lontane: Caraibi, Nord America, Asia, Pacifico
- 🧓 È un senior, o ha un problema di salute noto
- 👨👩👧 Parte in famiglia e il totale supera il massimale della Sua carta
- 🌍 Fa una crociera lunga (oltre 90 giorni, giro del mondo)
- ✈️ Ha prenotato i voli separatamente e teme di perdere l'imbarco
- 🃏 Ha solo una carta classica
✅ La checklist prima di partire
- 📄 Si procuri le condizioni di assicurazione della Sua carta e legga massimali ed esclusioni
- 💳 Paghi la crociera con la carta giusta
- 🧮 Verifichi che il prezzo totale resti sotto il massimale di annullamento
- 🏥 Verifichi spese mediche, evacuazione e rimpatrio da una nave
- 🌍 Legga la clausola « guerra » o « conflitto », e consulti i Conseils aux voyageurs
- 📱 Annoti il numero dell'assistenza e il numero del contratto (offline!)
- 🔔 Si registri su Ariane, il servizio del Ministero degli Affari esteri francese
- 🧾 A bordo, conservi tutte le fatture mediche per farsi rimborsare
💬 In sintesi
La Sua carta di credito di fascia alta è una buona base per una crociera breve in Europa. Ma ha dei limiti che il mare rende molto concreti: evacuazione sanitaria, cure a bordo, nave persa, massimali annui, e l'eterna clausola guerra.
Per una destinazione lontana, una famiglia, un senior o una crociera lunga, un'assicurazione specializzata a meno di 150 € è spesso l'acquisto più conveniente delle Sue vacanze… soprattutto se non ne avrà mai bisogno. 😉⛵
Per una destinazione lontana, una famiglia, un senior o una crociera lunga, un'assicurazione specializzata a meno di 150 € è spesso l'acquisto più conveniente delle Sue vacanze… soprattutto se non ne avrà mai bisogno. 😉⛵